
ニュース › Back Office & Operations Hub › FinTech & Financial Operations › 分析
分析 · FINTECH & FINANCIAL OPERATIONS
P2P融資の資金67.22%(Rp71兆5800億)を銀行が供給、延滞率TWP90は5.36%で安全ライン5%超え
インドネシア金融庁(OJK)の2026年9月時点のデータで、P2P融資(オンライン貸付)の資金の67.22%、約Rp71兆5800億を銀行が供給していることが分かった。同時に、業界全体の延滞債権の指標TWP90は5.36%に上昇し、OJKの安全ラインである5%を上回った。
VRI B2B Tech Asia Review 編集部 · 2026年11月17日 09:00(ジャカルタ時間) · 3 分で読めます
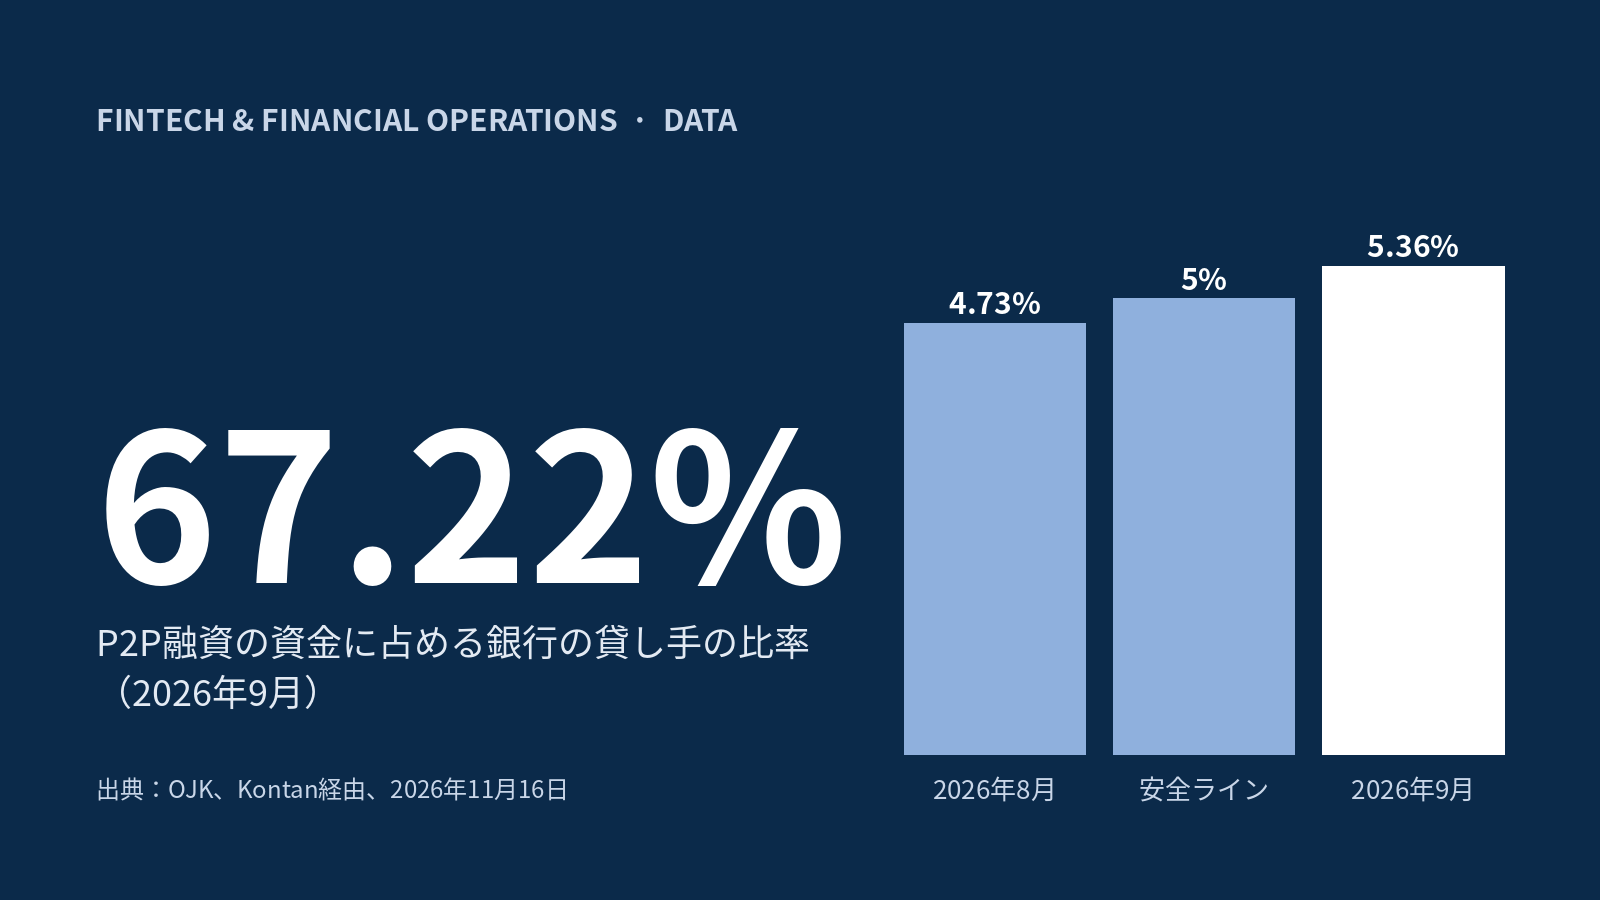
図表:VRI B2B Tech Asia Review データ:OJK、Kontan経由、2026年11月16日
ニュースの要点
報道をもとに編集部が要約。直接の引用は明示し、出典を記載しています。
• Kontan(2026年11月16日)によると、2026年9月時点でP2P融資に対する銀行の貸し手の資金はRp71兆5800億に達し、業界の資金総額の67.22%を占めた。OJKによると、銀行の資金は通常、事業者との提携スキームを通じて供給される。
• Kontan(2026年11月5日)は、業界のTWP90が8月の4.73%から9月に5.36%へ上昇し、OJKの安全ラインである5%を上回ったと報じた。融資残高はRp106兆4800億で、前年比17.02%増えた。
• 金融機関の監督を担うOJKのAgusman氏は、適切なリスク管理を確保するため銀行のエクスポージャーを監視していると述べた。ガバナンス、リスク管理、消費者保護を重視しつつ、銀行が引き続き主要な資金源であることを期待するとした。
• OJKは、5.75%で据え置かれている政策金利(BI Rate)が銀行の資金調達コストに影響し得るとし、銀行からP2P融資への資金供給への影響を注視しているとした。
• CeliosのNailul Huda氏は、家計の返済能力が低下し、プラットフォームの拡大が与信審査の質を上回っていると指摘する。同氏によれば、TWP90は2026年初めから上昇しているが、融資実行額の伸びはなお20%を超えている。
ニュースの背景
P2P融資のリスクは、いまや銀行のリスクでもある
資金の3分の2を銀行が出している以上、P2P融資の信用の質は、もはやプラットフォームや個人の貸し手だけの問題ではない。ただし、本紙が確認した報道は、銀行と事業者の提携スキームで信用損失を誰が負担するのか、銀行なのかプラットフォームなのかを説明していない。それがなければ、銀行の実際のエクスポージャーを判断するのは難しい。OJKの次の報告で注目すべき重要な情報だ。
5.36%は業界平均
業界全体のTWP90は、プラットフォーム間の差を覆い隠す。報道は9月に5%を超えたプラットフォームの数を示していないため、特定のプラットフォームについて結論は出せない。意思決定者にとって重要なのは傾向だ。わずか1カ月で4.73%から5.36%へ、規制当局自らが定めた水準を超えた。
相反する2つのシグナル
融資残高は前年比17.02%増えたが、その質は悪化した。Celiosのアナリストはこれを、購買力の弱さと、拡大のペースに遅れる与信審査に結び付け、購買力の圧迫が続けばTWP90の引き下げは難しくなりかねないと警告する。これは1人のアナリストの見方であり、OJKの数字ではない。また、政策金利が5.75%で据え置かれていることは、銀行の資金調達コストが下がっていないことを意味する。それが銀行のP2P融資への資金供給の意欲を変えるかどうかは、注視されている段階で、まだ裏付けられていない。
報道が語っていないこと
銀行側の不良債権比率、資金が少数の銀行にどれだけ集中しているか、TWP90が上がり続けた場合にOJKが何をするかについてのデータはない。執筆時点で、OJKは監視するとしか述べていない。
あなたにとっての意味
資金を供給する銀行のCFO・リスク管理責任者へ
1. 事業者との提携スキームで、信用損失を誰が負担するかを明確にし、プラットフォームごとのエクスポージャー上限を設ける。
2. 業界平均だけでなくプラットフォームごとの信用の質のデータを求め、あるプラットフォームのTWP90が5%を超えた場合の見直しの基準を定める。
3. 購買力の圧迫が続き、資金調達コストが高止まりするシナリオでストレステストを行う。
オンライン融資プラットフォームと提携する企業のCFOへ
消費者、取引先、従業員向けの融資にP2P融資を使っている場合は、プラットフォームが審査を厳しくしたときに備え、サービス継続とデータ保護の条項を見直す。
P2P事業者・与信スコアリングのベンダーへ
与信審査の改善が中心的な課題だ。銀行の資金供給への監視が強まるなか、代替データと延滞の早期監視が差別化の要素になるとみられる。
よくある質問
OJKが定めるP2P融資のTWP90の安全ラインは
Kontanによると、使われている安全ラインは5%である。2026年9月の業界の数字は5.36%で、8月の4.73%から上昇した。
オンライン融資の資金のうち、銀行が出している割合は
Kontanが引用したOJKのデータによると、2026年9月時点で銀行の貸し手はRp71兆5800億を供給し、業界の資金総額の67.22%を占めた。
出典
1. Kontan — Lender Perbankan Dominasi Pendanaan Fintech Lending, Nilainya Capai Rp 71,58 Triliun, 2026-11-16
2. Kontan — Lampaui Ambang Batas Aman, TWP90 Fintech Lending Jadi 5,36% per September 2026, 2026-11-05
引用は必要な範囲にとどめ、出典を明記しています。引用部分の著作権は各媒体に帰属します。分析はVRI B2B Tech Asia Review編集部の見解です。